







¿Es deducible de impuestos un generador para toda la casa? Para un generador de reserva estándar de combustible fósil, la respuesta corta es casi siempre no. El IRS clasifica un generador para toda la casa como una mejora residencial personal en lugar de una mejora de energía limpia, lo que significa que no encontrará una línea en el Formulario 1040 para deducir una unidad de gas natural, propano o diésel.
Sin embargo, el IRS permite deducciones para generadores de reserva tradicionales en tres situaciones muy específicas y limitadas: necesidad médica documentada, uso comercial exclusivo u operaciones de propiedades de alquiler. Incluso dentro de estas excepciones, la deducción suele ser parcial y está muy restringida.
El almacenamiento de batería alimentado por energía solar, por otro lado, cuenta una historia completamente diferente. Si bien el Crédito Fiscal Federal por Energía Limpia Residencial (Sección 25D) para compras directas de propietarios expiró el 31 de diciembre de 2025, bajo la Ley One Big Beautiful Bill (OBBBA), la energía de respaldo limpia sigue teniendo grandes ventajas fiscales. A través de vías como las deducciones médicas de la Sección 213, la deducción de gastos comerciales de la Sección 179 o los créditos de arrendamiento a terceros bajo la Sección 48E, elegir el respaldo solar sigue siendo financieramente superior a las unidades de combustible fósil. Esta guía desglosará las estrictas reglas de las deducciones fiscales por energía de respaldo, el dimensionamiento y los créditos de energía limpia bajo el código tributario actual de 2026.
Deducciones por necesidad médica para energía de respaldo doméstica
Según la Sección 213 del IRS, un generador de energía de respaldo para el hogar puede deducirse parcialmente como gasto médico si un médico con licencia lo prescribe para hacer funcionar equipos médicos de soporte vital. Esto permite que el costo del generador y su instalación califiquen como un gasto médico deducible, siempre que sus costos médicos no reembolsados totales superen el 7.5% de su Ingreso Bruto Ajustado (AGI).
Si un médico firma una carta declarando que la electricidad continua e ininterrumpida es médicamente necesaria para alimentar dispositivos como CPAP, concentradores de oxígeno, ventiladores o máquinas de diálisis, el generador entra en la categoría de gastos médicos. Sin embargo, esta deducción se enfrenta a dos limitaciones importantes:
- El límite del AGI: Solo puede deducir la parte de sus gastos médicos totales que exceda el umbral del 7.5% del AGI. Por ejemplo, si su AGI es de $80,000, su límite de AGI es de $6,000. Si sus gastos médicos totales (incluido el generador) son de $10,000, solo puede deducir los $4,000 restantes.
- La regla de aumento del valor de la propiedad: No puede deducir la parte del costo del generador que aumenta permanentemente el valor capital de su hogar. Si un generador de reserva permanente cuesta $10,000 instalarlo pero aumenta el valor de reventa de su propiedad en $4,000, su gasto médico deducible se limita a los $6,000 restantes.
Para resistir una auditoría del IRS, debe mantener un paquete de documentación sólido. Esto debe incluir una carta firmada por un médico que especifique su condición médica exacta, los dispositivos críticos que requieren energía continua y una declaración de que la electricidad de respaldo es una necesidad médica. También debe conservar todos los recibos de compra de equipos, facturas de instalación y registros eléctricos.
Uso comercial y depreciación de propiedades de alquiler
Si utiliza un generador para toda la casa para proteger un negocio o una propiedad de alquiler, el IRS ofrece un camino mucho más claro para ahorrar impuestos. Sin embargo, solo puede deducir o amortizar la parte exacta del sistema que sirve a sus espacios generadores de ingresos.
Si opera una oficina en casa que cumple con los estándares de uso exclusivo y regular del IRS, puede amortizar el porcentaje de uso comercial de su generador. Por ejemplo, si su oficina en casa ocupa 200 pies cuadrados de una casa de 2,000 pies cuadrados, puede deducir exactamente el 10% de los costos de compra e instalación del generador en el Anexo C. Los contribuyentes autónomos pueden usar esto para reducir directamente su carga fiscal de autoempleo. Tenga en cuenta que los empleados con W-2 que trabajan desde casa no califican para esta deducción según la Sección 67 del IRC, ya que la Ley One Big Beautiful Bill (OBBBA) de 2025 derogó permanentemente todas las deducciones detalladas misceláneas (excluyendo ciertos gastos de educadores), lo que garantiza que esta restricción permanezca vigente permanentemente.
Para los propietarios de propiedades de alquiler, un generador de reserva permanentemente instalado se clasifica como una mejora de capital a los sistemas estructurales del edificio. En consecuencia, el IRS le exige que deprecie un generador permanente y cableado durante un período de recuperación prolongado de 27.5 años bajo MACRS GDS (o 39 años para unidades comerciales), a menos que ejecute un estudio formal de segregación de costos.
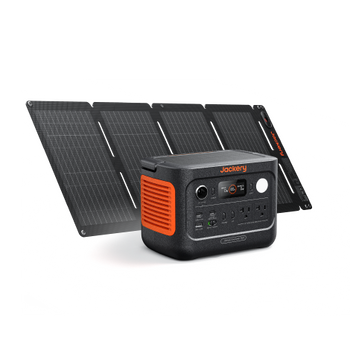
Sin embargo, los generadores solares portátiles y las unidades de almacenamiento de batería (como los productos de Jackery) se clasifican legalmente como bienes muebles tangibles en lugar de componentes estructurales. Bajo el Sistema de Recuperación Acelerada de Costos Modificado (MACRS), estos sistemas portátiles califican para un período de recuperación rápido de 5 años. Aún mejor, como propiedad comercial personal calificada bajo la Sección 179 del IRC, puede optar por reclamar una deducción de gastos inmediata del 100% para amortizar el costo total del sistema Jackery en el primer año en que se pone en servicio en el Anexo E.
Créditos fiscales federales para generadores solares y almacenamiento de batería (30% hasta 2032)
Si bien los generadores de combustible fósil están excluidos de los créditos fiscales por energía limpia, los generadores solares y los sistemas de almacenamiento de batería califican para el Crédito Fiscal por Energía Limpia Residencial (Sección 25D). Esto proporciona un crédito fiscal federal sustancial del 30% para los sistemas instalados y puestos en servicio hasta el 31 de diciembre de 2032.
Para calificar para este crédito del 30%, los sistemas de almacenamiento de batería residenciales deben cumplir tres condiciones claras:
- La batería debe tener una capacidad utilizable de al menos 3 kilovatios-hora (kWh).
- El sistema debe instalarse permanentemente en su residencia principal o secundaria en EE. UU.
- El equipo debe cumplir con los códigos de seguridad y eléctricos estándar.
A diferencia de las reparaciones de edificios estándar, que no califican para incentivos energéticos —como se explica en nuestra guía sobre el crédito fiscal por energía de techo nuevo— los sistemas de almacenamiento de batería independientes y los paneles solares califican por completo. Los generadores solares portátiles solo califican si están cableados permanentemente al panel eléctrico principal de su hogar a través de un interruptor de transferencia o un subpanel, en lugar de simplemente enchufarlos a una toma de corriente estándar.
Este crédito fiscal cubre el 30% del costo total del sistema, incluidas las celdas de la batería, los paneles solares, el cableado, los componentes eléctricos asociados y la mano de obra de instalación profesional. El crédito no es reembolsable, lo que significa que puede reducir su obligación fiscal federal a cero, y cualquier crédito no utilizado puede transferirse para compensar sus impuestos el año siguiente. Después de 2032, el crédito se reduce al 26% en 2033, al 22% en 2034 y expira en 2035.
Cómo reclamar el crédito fiscal solar para instalaciones actuales y pasadas
Para reclamar el crédito fiscal histórico del 30% por energía limpia para sistemas con gastos completados el 31 de diciembre de 2025 o antes, debe presentar el Formulario 5695 del IRS junto con su declaración de impuestos estándar del Formulario 1040 para el año fiscal en que su sistema fue instalado y puesto en funcionamiento. Si instaló una batería o un sistema solar que califica en un año fiscal anterior pero olvidó reclamar el crédito, puede presentar una declaración enmendada utilizando el Formulario 1040-X. Para obtener un desglose paso a paso de cómo presentar, consulte nuestra guía sobre cómo reclamar mejoras en el hogar en sus impuestos.
Al presentar, debe reducir el costo total calificado de su sistema por cualquier reembolso de servicios públicos locales o subsidios estatales antes de aplicar el cálculo del crédito del 30%. Por ejemplo, si compra un sistema de batería solar de $5,000 y recibe un reembolso de $500 de su compañía eléctrica local, su costo neto calificado del sistema es de $4,500. Su crédito fiscal federal del 30% es exactamente de $1,350.
Incentivos estatales y locales para energía de respaldo
Muchos estados y proveedores de servicios públicos locales ofrecen incentivos adicionales que pueden combinarse con el crédito federal por energía limpia. Estos se pueden investigar por código postal en la Base de Datos de Incentivos Estatales para Energías Renovables y Eficiencia (dsireusa.org):
- Exenciones del impuesto sobre las ventas: Muchos estados eximen del impuesto sobre las ventas a los paneles solares y los sistemas de baterías domésticas, lo que le permite ahorrar del 5% al 10% en sus compras de hardware iniciales.
- Exenciones del impuesto a la propiedad: Asegúrese de que el valor capital añadido a su hogar por un nuevo sistema de baterías solares esté excluido de sus evaluaciones anuales del impuesto a la propiedad.
- Reembolsos de servicios públicos: Algunas compañías eléctricas ofrecen incentivos activos por inscribir su batería en programas de respuesta a la demanda, pagándole créditos por descargar su batería durante eventos de carga máxima.
Los estados propensos a tormentas a menudo ofrecen incentivos específicos. Por ejemplo, los propietarios de viviendas en zonas de riesgo de huracanes pueden acceder a exenciones fiscales y reembolsos estatales únicos. Para revisar estos ahorros regionales, consulte nuestra guía completa sobre los incentivos solares de Florida. La combinación de deducciones fiscales estatales y federales puede reducir drásticamente el costo neto de su sistema.
Decisiones prácticas sobre el generador: dimensionamiento y elección de combustible
Dimensionar correctamente su sistema de respaldo requiere identificar las cargas críticas de su hogar en lugar de intentar alimentar toda la casa. Un refrigerador estándar consume aproximadamente 150 W de energía continua, pero requiere hasta 1,500 W para arrancar su motor compresor. Los dispositivos médicos como los CPAP consumen de 30 W a 60 W, mientras que los concentradores de oxígeno requieren de 300 W a 400 W. Para calcular los requisitos de respaldo de su hogar, consulte nuestra guía sobre energía de respaldo esencial para el hogar.
Si elige un generador tradicional, su fuente de combustible dictará su mantenimiento continuo y la logística de almacenamiento de combustible. Las líneas de gas natural proporcionan un suministro de combustible ininterrumpido, mientras que los tanques de propano almacenan combustible de manera confiable en el sitio. Los generadores portátiles de doble combustible ofrecen una excelente flexibilidad, lo que le permite funcionar con propano líquido o gasolina estándar durante cortes prolongados de la red.
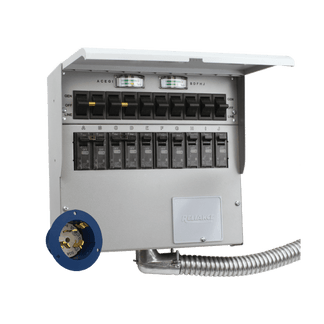
|
Tipo de interruptor de transferencia |
Costo de instalación |
Operación y mejor aplicación |
|
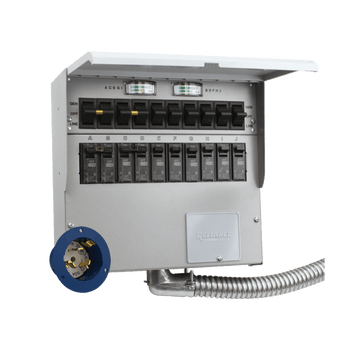
Interruptor de transferencia manual |
$200 – $600 |
Requiere conexión manual de cables y activación de interruptores. Ideal para cortes breves ocasionales. |
|
Interruptor de transferencia automático (ATS) |
$2,000 – $5,000 |
Detecta automáticamente los cortes para cambiar la energía en segundos. Ideal para el respaldo de toda la casa y necesidades médicas críticas. |
Generadores solares Jackery: energía de respaldo limpia elegible
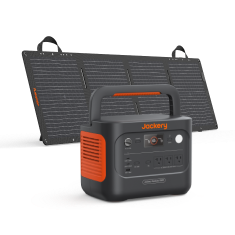
Si bien el crédito fiscal federal del 30% sigue disponible hasta 2032, los generadores solares Jackery representan una inversión en energía limpia altamente práctica. Debido a que operan con cero emisiones, estas baterías pueden colocarse de forma segura en interiores, justo al lado de la cama de un paciente, evitando los riesgos de monóxido de carbono de los motores de combustión y fortaleciendo su reclamo de deducción de gastos médicos.

Dos sistemas premium cubren una amplia gama de necesidades médicas y de respaldo doméstico:
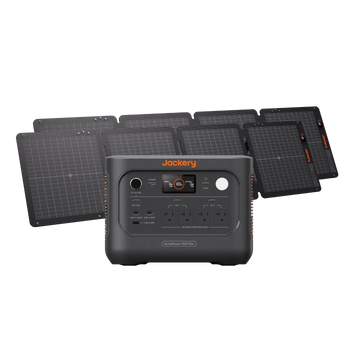
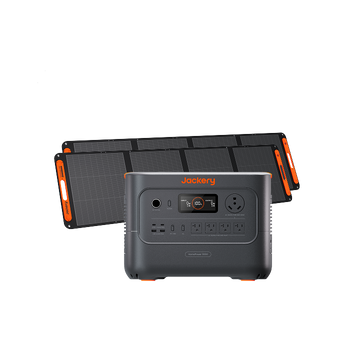
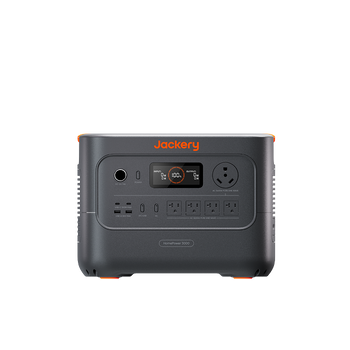
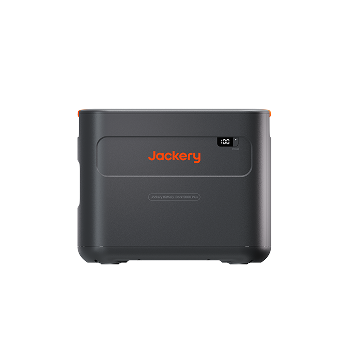
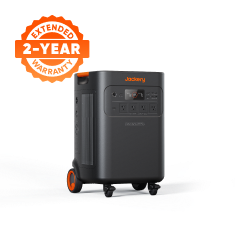
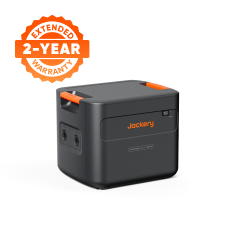
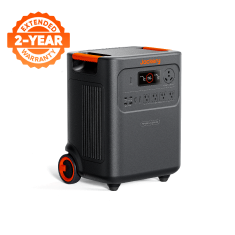
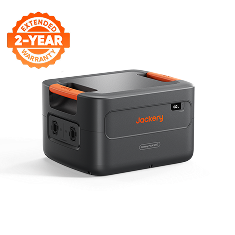
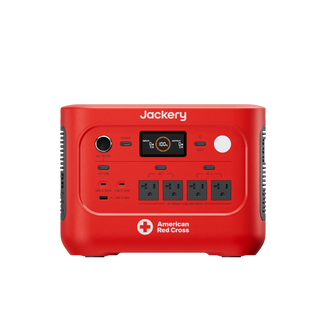
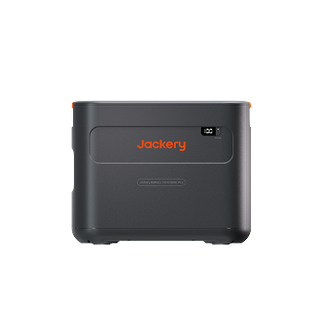
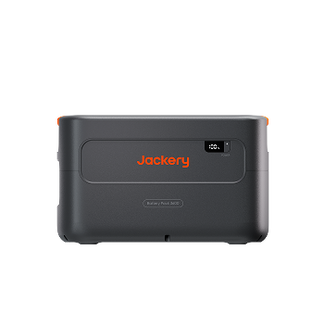
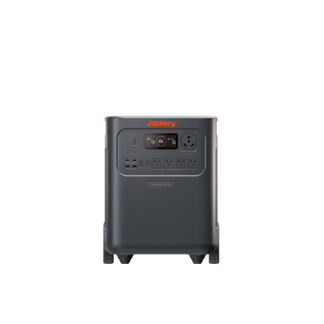
Jackery Solar Generator HomePower 3600 Plus: Cuenta con una robusta batería LiFePO4 de 3,584 Wh. Para propietarios de propiedades de alquiler u usuarios de oficinas en casa, su clasificación como propiedad personal en lugar de bienes raíces permite deducciones inmediatas del 100% bajo la Sección 179 o una depreciación MACRS estándar de 5 años. Para usuarios médicos, su gran capacidad puede hacer funcionar fácilmente un CPAP médico durante aproximadamente 75 horas o un refrigerador durante 38 horas.
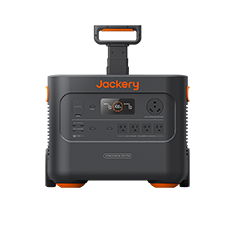
Jackery Solar Generator 5000 Plus: Ofrece una enorme capacidad de 5,040 Wh (expandible a 60 kWh) junto con una conmutación automática de UPS de 0 milisegundos instantánea. Esta entrega sin demoras es un requisito de seguridad crítico para dispositivos de soporte vital como concentradores de oxígeno o ventiladores. Debido a su completa portabilidad, se clasifica como propiedad personal tangible, lo que significa que no tiene que reducir su deducción médica en función de la apreciación del valor de la propiedad del hogar.
Si reclama una deducción por necesidad médica de la Sección 213 para su sistema de respaldo Jackery, asegúrese de que sus registros incluyan la carta de prescripción de su médico, los recibos de compra y las hojas de especificaciones del fabricante que documenten la operación interior sin emisiones y compatible con UPS.
Preguntas frecuentes
¿Puedo deducir el costo total del generador?
No. Incluso si su generador califica bajo las reglas de necesidad médica, uso comercial o propiedad de alquiler, solo puede deducir la parte del costo que excede las mejoras de capital o los límites del AGI. Los generadores de reserva puramente personales no califican para ninguna deducción federal.
¿Una oficina en casa hace que el generador sea deducible?
Sí, pero solo el porcentaje exacto de la superficie de su oficina en casa en relación con el área total de su hogar se puede deducir en el Anexo C. La oficina en casa debe usarse exclusiva y regularmente para operaciones comerciales para calificar.
¿Qué pasa si el generador alimenta equipo médico crítico?
Puede reclamar el sistema como gasto médico según la Sección 213 si tiene una carta firmada por un médico y sus gastos médicos totales exceden el 7.5% de su AGI. Debe restar cualquier aumento permanente que el generador añada al valor capital de su hogar antes de calcular la deducción.
¿Se trata de manera diferente un generador solar?
Sí. Si bien el crédito fiscal federal de la Sección 25D para compras de energía limpia propiedad del propietario expiró oficialmente el 31 de diciembre de 2025, los generadores solares se tratan de manera mucho más favorable que las unidades de reserva de combustibles fósiles según las leyes fiscales de 2026. Para deducciones médicas (Sección 213), los generadores solares portátiles son totalmente deducibles sin compensaciones de valor de la propiedad. Para uso comercial o de alquiler (Sección 179), las unidades solares portátiles se pueden deducir inmediatamente en el primer año (MACRS de 5 años), mientras que una unidad de gas natural o propano de reserva se clasifica como propiedad inmobiliaria y debe depreciarse durante 27.5 años. Además, los sistemas solares arrendados a través de terceros siguen calificando para un crédito fiscal del 30% según la Sección 48E.


